Military Retirement
- 0.0
- Bewertung
- 10.00K
- Installationen
- 6,49 €
- Preis
 Analysiert von App-foxy
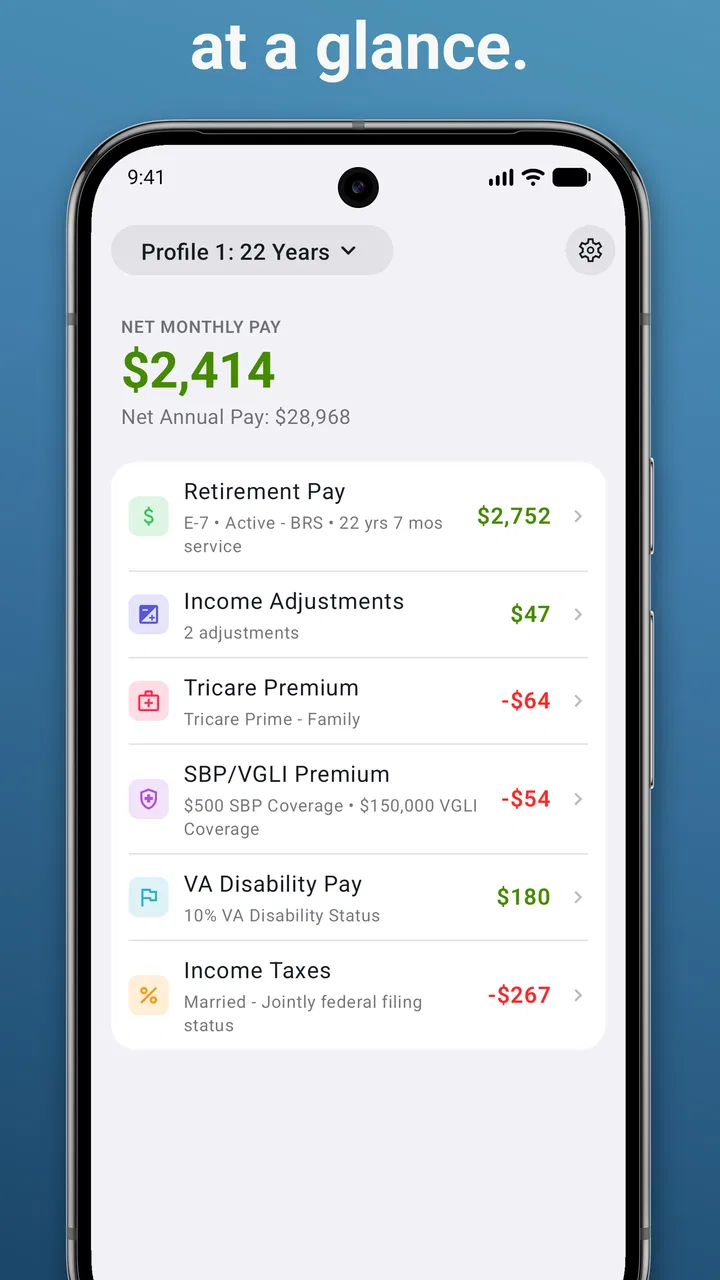
Wenn ich eine Frage zur militärischen Altersversorgung klären möchte, hilft mir ein Rechner vor allem dann, wenn ich daraus mehr als eine einzelne Zahl mache. Military Retirement ist eine Finanz-App für genau diesen Zweck: Sie richtet den Blick auf mögliche Ruhestandsrechnungen und eignet sich eher zum Durchspielen konkreter Annahmen als für eine vollständige Planung des eigenen Vermögens. Ich würde sie als Werkzeug zur Vorbereitung nutzen, nicht als Ersatz für eine offizielle Auskunft.
Entwickelt wird die App von LYNNFIELD LLC. Sie kostet 6,49 Euro, ist ab USK 0 Jahren freigegeben und wurde bereits über 10.000-mal installiert. Die aktuelle Version 2026.7 läuft ab Android 7.0. Das ist eine recht niedrige technische Einstiegshürde; wichtiger als ein neues Gerät sind hier aber gut sortierte Angaben und die Bereitschaft, Ergebnisse kritisch zu lesen. Gerade bei einer spezialisierten Rentenfrage kann ein ungenauer Ausgangswert überzeugend aussehen, obwohl die Rechnung für die eigene Situation nicht passt.
Ein sinnvoller Ausgangspunkt für die eigene Ruhestandsplanung
Mein erster Arbeitsablauf mit der App war bewusst schlicht: Ich habe die Angaben nicht als endgültige Wahrheit betrachtet, sondern als Ausgangspunkt für mehrere Vergleichsrechnungen. Genau so würde ich auch anderen Nutzern den Einstieg empfehlen. Zuerst sollte man die eigenen Dienst- und Gehaltsdaten griffbereit haben, anschließend eine realistische Grundannahme eingeben und erst danach Varianten verändern. Wer sofort mehrere Werte gleichzeitig ändert, weiß später kaum noch, welcher Faktor das Ergebnis beeinflusst hat.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Das ist eine der wichtigsten praktischen Erkenntnisse bei einem Rentenrechner: Ein einzelnes Ergebnis ist weniger wertvoll als ein nachvollziehbarer Vergleich. Ich würde deshalb zunächst eine konservative Rechnung anlegen, danach eine Variante mit längerem Dienst und schließlich eine Version, die mögliche Veränderungen beim letzten relevanten Gehalt berücksichtigt. Die App wird dadurch zu einem kleinen Entscheidungslabor. Sie beantwortet nicht automatisch jede Frage zur persönlichen Versorgung, hilft aber dabei, die Größenordnung und die Wirkung einzelner Annahmen sichtbar zu machen.
Im Alltag könnte das so aussehen: Jemand überlegt, ob ein weiterer Dienstabschnitt finanziell einen spürbaren Unterschied macht. Statt sich auf Erinnerungen oder eine grobe Kopfrechnung zu verlassen, werden zwei möglichst ähnliche Szenarien erstellt. Nur der betreffende Zeitraum wird verändert. Das Ergebnis ist dann keine verbindliche Zusage, aber eine bessere Grundlage für das Gespräch mit der zuständigen Stelle oder einem professionellen Berater.
Der größte Nutzen liegt in der sauberen Vergleichbarkeit, nicht in einer scheinbar endgültigen Zahl. Diese Haltung schützt auch vor einem typischen Fehler: Man übernimmt ein Ergebnis aus einer App und behandelt es wie einen offiziellen Bescheid. Bei einer militärischen Altersversorgung können Dienststatus, anrechenbare Zeiten, Besoldungsgrundlage und individuelle Regelungen entscheidend sein. Deshalb nutze ich den Rechner zur Vorbereitung und Orientierung, nicht als Ersatz für offizielle Unterlagen.
Welche Angaben man vor dem Start ordnen sollte
Bevor man Werte eintippt, lohnt sich eine kleine Vorbereitung. Ich würde Dienstzeiten, aktuellen oder erwarteten Rang, relevante Gehaltsangaben und den geplanten Zeitpunkt des Ausscheidens getrennt notieren. Ebenso hilfreich ist eine Liste mit Punkten, bei denen man unsicher ist. So wird beim Rechnen deutlich, welche Zahl bekannt ist und welche nur eine Annahme darstellt.
Dieser Schritt klingt banal, spart aber später Zeit. Gerade bei einer Finanz-App mit engem Zweck entsteht schnell der Eindruck, man müsse nur ein paar Felder ausfüllen und erhalte anschließend eine komplette Planung. Tatsächlich hängt die Aussagekraft stark davon ab, wie gut die Eingaben vorbereitet sind. Die App kann eine Rechnung ausführen; sie kann nicht beurteilen, ob eine persönliche Dienstzeit rechtlich oder verwaltungstechnisch tatsächlich anrechenbar ist.
Ich empfehle außerdem, jede Rechnung mit einem kurzen Namen oder einer Notiz außerhalb der App zu dokumentieren, etwa „aktueller Plan“, „zwei Jahre länger“ oder „vorsichtige Annahme“. Falls man später mehrere Varianten durchgeht, verhindert das Verwechslungen. Dieser einfache Arbeitsablauf ist besonders nützlich, wenn man die Ergebnisse mit dem Partner, der Familie oder einer Beratungsstelle besprechen möchte.
Einstellungen und Eingaben, die Aufmerksamkeit verdienen
Bei einem spezialisierten Rechner sollte man nicht nur auf das Endergebnis schauen, sondern auf die Bedeutung jeder Eingabe. Ich prüfe zuerst, ob die verwendete Zeitspanne wirklich zu meinem Szenario passt. Danach kontrolliere ich, ob die Gehaltsannahme den Zeitraum widerspiegelt, über den ich nachdenke. Eine Rechnung mit einem heutigen Wert kann für eine kurzfristige Orientierung sinnvoll sein, aber für einen weit entfernten Ruhestand eine andere Aussage haben als eine Rechnung mit einem erwarteten späteren Wert.
Auch die Reihenfolge der Eingaben ist praktisch relevant. Ich würde nicht gleichzeitig Dienstzeit, Gehalt und Austrittszeitpunkt verändern. Besser ist es, einen Wert festzuhalten und nur eine Variable zu testen. Diese Methode wirkt zunächst langsamer, liefert aber deutlich verständlichere Erkenntnisse. Wer wissen möchte, ob zusätzliche Dienstzeit oder ein anderer Gehaltsstand den größeren Einfluss hat, braucht genau solche kontrollierten Vergleiche.
Ein weiterer Punkt ist die Einheitlichkeit. Alle Szenarien sollten nach demselben Muster eingegeben werden. Wenn man in einer Rechnung mit einer groben Schätzung und in einer anderen mit einem besonders optimistischen Wert arbeitet, vergleicht man keine echten Alternativen. Ich halte deshalb eine kleine Notiz mit den verwendeten Annahmen neben dem Smartphone bereit. Das ist keine besondere App-Funktion, aber eine der wirksamsten Gewohnheiten für verlässliche Ergebnisse.
Die App ist dabei angenehm fokussiert, doch diese Konzentration bringt auch eine Grenze mit sich. Sie ersetzt keine umfassende Haushaltsplanung. Wer zusätzlich monatliche Ausgaben, private Altersvorsorge, Schulden, Steuern oder die Absicherung der Familie zusammenrechnen möchte, braucht ein weiteres Werkzeug. Für mich ist das kein schwerer Mangel, solange man Military Retirement als spezialisierten Baustein und nicht als komplette Finanzzentrale verwendet.
Schnellere Muster für wiederkehrende Berechnungen
Erfahrene Nutzer können den Ablauf deutlich beschleunigen, ohne unvorsichtig zu werden. Ich würde mit einer festen Grundrechnung beginnen und danach nur einen einzigen Wert pro Durchlauf ändern. So entsteht eine kleine Reihe von Ergebnissen, aus der sich ein Muster erkennen lässt. Besonders hilfreich ist es, zuerst die Frage zu formulieren: „Was möchte ich herausfinden?“ Eine Rechnung ohne konkrete Frage führt oft nur zu Zahlen, die man später schwer einordnen kann.
Für eine Entscheidung über den Zeitpunkt des Ausscheidens eignet sich ein Vorher-nachher-Vergleich. Für die Planung eines möglichen Karriereschritts ist dagegen ein Vergleich mit unterschiedlicher Gehaltsannahme sinnvoll. Wer seine Familie einbeziehen möchte, kann die Ergebnisse anschließend in monatliche Haushaltsüberlegungen übertragen. Dabei sollte man klar zwischen dem Rechnerwert und dem tatsächlich verfügbaren Betrag unterscheiden, weil persönliche Abzüge und weitere Rahmenbedingungen die praktische Situation verändern können.
Ein nützlicher Rhythmus ist, die eigene Grundrechnung nur dann zu aktualisieren, wenn sich eine wesentliche Annahme ändert. Wer jeden kleinen Gedanken sofort neu berechnet, produziert schnell eine unübersichtliche Sammlung. Ich würde lieber wenige Szenarien sauber benennen und regelmäßig prüfen, ob die zugrunde liegenden Angaben noch stimmen. Das macht die App im Alltag wertvoller als ein einmaliges Ausprobieren.
Auch die Bedienung auf einem älteren Android-Gerät kann für manche Nutzer ein Vorteil sein. Da die App bereits ab Android 7.0 einsetzbar ist, muss man nicht zwingend ein aktuelles Smartphone besitzen. Für eine Anwendung, die vor allem Eingaben und Berechnungen verarbeitet, ist das angemessen. Entscheidend ist eher, dass man die Ergebnisse gut ablesen und die eigenen Notizen ordentlich führen kann.
Wo der Rechner an seine Grenzen kommt
Die wichtigste Einschränkung ist die fachliche Einordnung. Ein Rechner kann ein mathematisches Ergebnis liefern, aber keine individuelle Anspruchsprüfung durchführen. Wer eine komplizierte Dienstbiografie, besondere Übergangsregeln oder mehrere Versorgungssysteme berücksichtigen muss, sollte die App nur als Vorstufe verwenden. In solchen Fällen ist eine offizielle Auskunft oder eine qualifizierte Beratung die bessere Wahl.
Auch Nutzer, die eine automatische Gesamtübersicht ihrer Finanzen suchen, werden hier vermutlich zu wenig finden. Die App konzentriert sich auf militärische Rente und ist gerade deshalb übersichtlicher als allgemeine Finanz-Apps. Diese Spezialisierung ist Stärke und Schwäche zugleich: Man kommt schneller zur relevanten Rechnung, erhält aber keine breite Analyse des gesamten Ruhestands.
Der Preis von 6,49 Euro ist für eine gezielte Fachanwendung vertretbar, wenn man sie mehrfach für echte Entscheidungen nutzt. Für jemanden, der nur einmal aus Neugier eine Zahl sehen möchte, kann der Kauf dagegen weniger attraktiv wirken. Kostenlose Tabellen oder allgemeine Rechner bieten möglicherweise mehr Flexibilität, verlangen aber oft mehr Eigenarbeit und erhöhen das Risiko, eine Formel falsch aufzubauen. Hier bezahlt man vor allem für den direkten, thematisch klaren Ansatz.
Ich würde außerdem vermeiden, die App mit zu optimistischen Annahmen zu füttern. Ein besonders günstiger Verlauf kann beruhigend aussehen, ist aber für die Planung weniger hilfreich als ein vorsichtiges Szenario. Besser ist es, mit einem realistischen Grundfall zu starten und danach bewusst eine zurückhaltende Variante zu berechnen. Wer nur das angenehmste Ergebnis betrachtet, nutzt den Rechner nicht als Planungswerkzeug, sondern als Bestätigung.
Für wen sich Military Retirement besonders eignet
Die App passt gut zu aktiven oder ehemaligen Angehörigen des Militärs, die ihre mögliche Versorgung in verschiedenen Situationen überschlagen möchten. Sie ist auch für Personen interessant, die vor einem Gespräch mit einer Beratungsstelle Ordnung in ihre Fragen bringen wollen. Statt nur zu sagen, dass man „irgendwann in Rente gehen möchte“, kann man konkrete Szenarien mitbringen und gezielt nach den Punkten fragen, die noch geprüft werden müssen.
Auch Familienmitglieder können davon profitieren. Wenn ein Haushalt über einen möglichen Umzug, einen früheren Ruhestand oder eine längere Dienstzeit nachdenkt, hilft eine gemeinsame Rechnung dabei, die finanziellen Auswirkungen verständlicher zu besprechen. Ich würde die Ergebnisse allerdings immer als Planungswerte kennzeichnen und nicht als garantiertes Einkommen in ein Haushaltsbudget übernehmen.
Weniger geeignet ist die App für Menschen ohne militärischen Bezug oder für Nutzer, die eine universelle Altersvorsorge-App suchen. Ebenso sollte sie nicht die erste Wahl sein, wenn bereits ein offizielles Versorgungsschreiben mit verbindlichen Zahlen vorliegt und nur eine rechtliche Auslegung benötigt wird. In diesem Fall bringt ein Gespräch mit der zuständigen Stelle mehr als zusätzliche Szenarien auf dem Smartphone.
Die Altersfreigabe ab 0 Jahren ist bei einer nüchternen Finanzanwendung unproblematisch, sagt aber wenig über die fachliche Eignung aus. Entscheidend ist nicht das Alter des Nutzers, sondern ob die Person die militärischen Angaben versteht und die Ergebnisse verantwortungsvoll einordnet. Die App ist einfach genug für einen direkten Einstieg, verlangt aber bei komplizierten Lebensläufen trotzdem sorgfältige Prüfung.
Vergleich mit Tabellen und allgemeinen Finanz-Apps
Im Vergleich zu einer selbst gebauten Tabelle nimmt ein spezialisierter Rechner einen Teil der Rechenarbeit ab und hält den Blick auf der militärischen Ruhestandsfrage. Eine Tabelle ist dagegen besser, wenn ich ungewöhnliche Annahmen frei kombinieren, zusätzliche Ausgaben eintragen oder mehrere Einkommensquellen nebeneinanderstellen möchte. Der Preis für diese Freiheit ist mehr Handarbeit: Formeln müssen stimmen, Einheiten dürfen nicht durcheinandergeraten, und jede Änderung sollte sauber dokumentiert werden.
Allgemeine Finanz-Apps sind für den laufenden Haushalt oft die passendere Ergänzung. Sie können helfen, regelmäßige Ausgaben und private Rücklagen in den Blick zu nehmen, beantworten aber nicht automatisch die spezifische Frage, wie sich ein militärischer Dienstverlauf auf eine Ruhestandsrechnung auswirkt. Ich würde die Werkzeuge deshalb nicht als direkte Ersatzprodukte behandeln. Sinnvoll ist vielmehr, die spezialisierte Rechnung als einen Baustein zu nutzen und ihre Ergebnisse erst anschließend in die breitere Haushaltsplanung einzubeziehen.
Ein praktischer Test für die Wahl des Werkzeugs ist die Frage, was ich am Ende wissen will. Geht es um den Vergleich zweier militärischer Szenarien, erscheint mir die fokussierte App zweckmäßiger. Geht es um die Frage, ob das gesamte Haushaltseinkommen für einen geplanten Lebensstil reicht, benötige ich zusätzlich eine Übersicht über Kosten, andere Einkünfte und Rücklagen. Wer versucht, beides mit einem einzigen Ergebnis abzudecken, erwartet von einem Rechner mehr, als eine einzelne Rentenschätzung leisten kann.
Wenn ein Ergebnis nicht plausibel wirkt
Bei einer überraschenden Zahl würde ich nicht sofort an einen Fehler der App denken und auch nicht die Eingaben wahllos verändern. Ich gehe sie einzeln durch: Stimmen die verwendeten Zeiträume? Sind Gehaltswerte und Szenario tatsächlich miteinander vergleichbar? Habe ich bei einer Variante mehr als einen Faktor geändert? Dieser ruhige Gegencheck hilft, einen Eingabefehler von einer echten Veränderung im Ergebnis zu unterscheiden.
Wenn sich die Rechnung nicht nachvollziehen lässt, hilft es, die Eingaben außerhalb der App noch einmal aufzuschreiben und das Szenario mit einer einfachen Vergleichsrechnung oder einer Tabelle gegenzuprüfen. Dabei geht es nicht darum, aus einer zweiten Schätzung eine verbindliche Wahrheit zu machen. Es ist ein Plausibilitätstest, der besonders dann nützlich ist, wenn ein einzelner Wert die weitere Planung stark beeinflussen würde.
Auch die eigene Fragestellung kann die Ursache der Frustration sein. Wer eine persönliche Anspruchsentscheidung, steuerliche Folgen oder eine vollständige monatliche Nettoplanung erwartet, bekommt mit einem spezialisierten Schätzer nicht zwangsläufig die gewünschte Antwort. In diesem Fall würde ich die offene Frage genauer formulieren und an die zuständige Stelle oder eine qualifizierte Beratung richten. Die App kann die Vorbereitung erleichtern, aber sie löst nicht jedes Problem, das rund um den Ruhestand auftaucht.
Mein Urteil nach dem praktischen Einsatz
Ich sehe Military Retirement als spezialisierten Rechner mit einem klaren Platz zwischen einer leeren Tabellenkalkulation und einer umfassenden Finanzberatung. Die App hilft, Fragen zu strukturieren, Annahmen gegeneinanderzustellen und ein Gespräch besser vorzubereiten. Ihre Stärke ist, dass sie nicht versucht, gleichzeitig Budgetbuch, Investment-App und Versicherungsordner zu sein.
Die aktuelle Version 2026.7 und die lange Unterstützung älterer Android-Systeme machen den Einstieg unkompliziert. Die Verbreitung von über 10.000 Installationen zeigt, dass das Werkzeug eine klar umrissene Nutzergruppe erreicht, ohne dadurch automatisch ein Qualitätsversprechen zu sein. Für meine Bewertung zählt stärker, ob die App bei einer konkreten Rentenfrage Zeit spart und zu besseren Fragen führt. Das tut sie, solange die Eingaben realistisch bleiben.
Mein praktischer Rat lautet deshalb: Nutze zuerst eine sauber dokumentierte Grundrechnung, verändere anschließend immer nur einen wichtigen Faktor und bewahre die Ergebnisse als Gesprächsgrundlage auf. Prüfe bei jeder größeren Entscheidung, ob die Annahmen noch zu deiner tatsächlichen Dienst- und Lebenssituation passen. Wer eine verbindliche Auskunft braucht, sollte den Rechner mit offiziellen Informationen abgleichen.
Unterm Strich würde ich die App einem Freund empfehlen, der gezielt seine militärische Ruhestandsplanung vorbereiten möchte und dafür kein überladenes Finanzprogramm braucht. Für eine einmalige Spielerei oder eine vollständige private Finanzplanung würde ich eher eine andere Lösung wählen. Als fokussiertes Werkzeug für wiederholbare Szenarien ist sie jedoch nützlich, verständlich und ihren Preis vor allem dann wert, wenn aus einer vagen Sorge eine konkrete Planungsfrage werden soll.
Häufig gestellte Fragen zu Military Retirement
01Was ist Military Retirement und für wen ist die App geeignet?
Military Retirement ist eine App, die sich an aktive und ehemalige Angehörige des Militärs richtet, die ihre mögliche Altersversorgung besser verstehen und planen möchten. Sie kann dabei helfen, Dienstzeiten, Ruhestandsansprüche, Auszahlungsoptionen und wichtige Planungsfaktoren übersichtlich zu betrachten. Vor dem Download sollte man jedoch prüfen, ob die App das eigene Land, die zuständige Streitkraft und das persönliche Versorgungssystem tatsächlich unterstützt.
02Welche Informationen muss ich in Military Retirement eingeben?
Für eine sinnvolle Berechnung oder Einschätzung werden in der Regel Angaben wie Dienstbeginn, Dienstzeit, Dienstgrad, aktueller Status, geplantes Ruhestandsdatum und gegebenenfalls das durchschnittliche Grundgehalt benötigt. Je genauer diese Daten sind, desto realistischer fällt das Ergebnis aus. Nutzer sollten außerdem darauf achten, keine unnötigen sensiblen Militär- oder Identitätsdaten einzugeben, sofern diese nicht ausdrücklich erforderlich sind.
03Sind die Berechnungen von Military Retirement verbindlich und offiziell?
Nein, die Ergebnisse einer solchen App sollten grundsätzlich als unverbindliche Orientierung verstanden werden. Tatsächliche Ansprüche können von gesetzlichen Änderungen, Dienstvorschriften, Sonderregelungen, Steuerbestimmungen, medizinischen Einstufungen und individuellen Personalakten abhängen. Die Anwendung kann bei der Vorbereitung helfen, ersetzt aber keine offizielle Auskunft der zuständigen Militärbehörde, Versorgungseinrichtung oder eine professionelle Finanzberatung.
04Ist Military Retirement kostenlos und gibt es In-App-Käufe?
Ob Military Retirement vollständig kostenlos genutzt werden kann, hängt von der jeweiligen Version und dem Anbieter ab. Manche Funktionen, etwa detaillierte Prognosen, zusätzliche Szenarien oder werbefreie Nutzung, können kostenpflichtig sein. Vor der Installation empfiehlt es sich, die Angaben im Google Play Store oder Apple App Store zu kontrollieren, insbesondere Hinweise zu Abonnements, Testzeiträumen, automatischer Verlängerung und möglichen Einschränkungen der kostenlosen Version.
05Wie sicher sind meine persönlichen Daten in Military Retirement?
Da Ruhestandsplanung häufig persönliche Angaben zu Einkommen, Dienstzeit und beruflichem Status umfasst, sollten Datenschutz und Datensicherheit vor der Nutzung sorgfältig geprüft werden. Lesen Sie die Datenschutzerklärung, kontrollieren Sie angeforderte Berechtigungen und vermeiden Sie die Eingabe vertraulicher Informationen, wenn deren Zweck unklar ist. Besonders wichtig ist außerdem, ob Daten lokal auf dem Gerät gespeichert oder an externe Server übertragen werden.
Vorteile
- Übersichtliche Berechnung möglicher Ruhestandsleistungen
- Nützliche Informationen zu militärischen Versorgungssystemen
- Hilft bei der langfristigen finanziellen Planung
- Schneller Zugriff auf wichtige Rentendaten
- Auch ohne tiefes Finanzwissen leicht verständlich
Nachteile
- Ergebnisse können je nach Land und Dienstgrad abweichen
- Aktuelle Gesetzesänderungen werden möglicherweise nicht sofort berücksichtigt
- Keine individuelle Beratung durch Finanzexperten
- Persönliche Eingaben sind für genaue Berechnungen erforderlich
- Für zivile Rentenplanung nur eingeschränkt geeignet

Military Retirement
Galerie